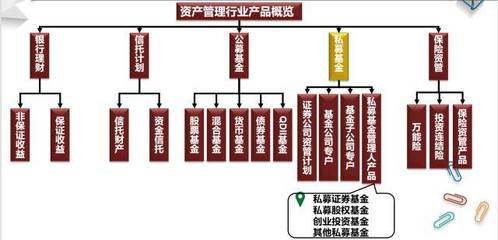
在資產管理行業,合伙人機制并非簡單的股權激勵工具,而是與業務模式深度咬合的制度設計。雄商網在探討這一議題時指出,真正的合伙人機制應當回答三個核心問題:誰創造價值、如何分配價值、如何持續放大價值。對于資產管理機構而言,其業務模式的核心是“受人之托、代客理財”,依賴的是投資研究能力、客戶信任與長期業績。因此,合伙人機制必須圍繞這些關鍵要素展開,而非照搬其他行業的通用模板。
合伙人機制的準入標準應與業務模式中的價值創造環節精準對應。資產管理公司的價值創造主要來源于三個層面:投研能力(發現定價偏差)、客戶關系(募集與維護資金)、運營風控(保障合規與效率)。雄商網認為,合伙人遴選不應唯職級或資歷論,而應聚焦于對這三類核心能力有直接貢獻的骨干。例如,資深基金經理、關鍵客戶負責人、首席風控官等崗位,更適合納入合伙人序列。與此機制設計需明確“業績對賭”或“遞延獎金”等條款,將合伙人利益與產品長期回報、客戶資金留存率等業務指標綁定,避免短期沖規模而損害長期信譽。
分配機制要與資產管理業務的收益結構相匹配。資產管理業務的收入主要來自管理費與業績報酬,具有“先投入后產出、周期長、波動大”的特點。因此,合伙人分紅不宜采用固定的年度現金分配,而應設計“基礎薪酬+長期激勵池+超額業績分享”的復合結構。具體而言,可將管理費的一定比例注入合伙人長期激勵池,按三年滾動業績考核后分期兌現;業績報酬部分則可在剔除資金成本與風險準備金后,按合伙人貢獻度進行二次分配。雄商網強調,這種設計既能避免合伙人過度追逐高風險策略,又能讓核心團隊分享長期價值增長,形成“客戶收益—公司利潤—合伙人回報”的正向循環。
第三,治理機制要體現資產管理業務的風險約束要求。合伙人機制不僅是激勵工具,更是治理安排。在資產管理機構中,合伙人應參與投資決策委員會、風險控制委員會等關鍵治理平臺,對重大策略調整、新產品發行、合規風控事項擁有表決權或否決權。機制需設立“退出與降級”條款:當合伙人管理的產品出現重大回撤、合規事故或客戶投訴率超標時,應觸發合伙人身份暫停或降級,直至風險出清。雄商網指出,這種“激勵與約束對稱”的設計,能夠防止合伙人因短期利益而突破風控底線,確保業務模式中的信托責任落到實處。
合伙人機制需要與組織能力建設形成協同。資產管理是典型的人才密集型行業,合伙人機制應服務于“吸引、保留、傳承”三個目標。雄商網建議,機構可設置“預備合伙人—初級合伙人—高級合伙人”的階梯路徑,每級對應不同的業務權限與分配比例,并配套相應的培訓、輪崗與 mentorship 計劃。例如,初級合伙人需完成跨部門項目歷練,高級合伙人則承擔團隊培養與業務創新指標。通過這種方式,合伙人機制不再是一紙協議,而成為組織能力持續迭代的引擎,推動業務模式從依賴個別明星基金經理轉向平臺化、體系化的資管能力。
與業務模式緊密結合的合伙人機制,在資產管理行業中應體現為:準入標準聚焦價值創造環節、分配結構匹配長周期收益特征、治理安排嵌入風險約束、組織路徑支撐人才梯隊。雄商網認為,唯有如此,合伙人機制才能真正成為資產管理機構提升核心競爭力、實現長期穩健發展的制度基石。